Domain cncsystems.de kaufen?
Wir ziehen mit dem Projekt
cncsystems.de um.
Sind Sie am Kauf der Domain
cncsystems.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cncsystems.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
CNC-Fräsen für Maker und Modellbauer, Fachbücher von Christian RattatDas Fachbuch "CNC-Fräsen für Maker und Modellbauer" von Christian Rattat bietet eine umfassende Einführung in die Welt des computergestützten Fräsens. Es richtet sich sowohl an Einsteiger als auch an Fortgeschrittene und vermittelt grundlegende Kenntnisse sowie praktische Tipps zur Nutzung von CNC-Maschinen. Der Autor begleitet die Leser Schritt für Schritt, beginnend mit der Auswahl und dem Aufbau einer Stepcraft-Fräsmaschine bis hin zur Herstellung eigener Werkstücke aus 2D- und 3D-Modellen. Das Buch behandelt die Bearbeitung verschiedener Materialien wie Holz, Acrylglas, CFK und Aluminium und bietet wertvolle Anregungen für weiterführende Projekte. Mit fundiertem Hintergrundwissen und zahlreichen Tricks unterstützt es optimal beim Einstieg in das CNC-Fräsen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selig, Christoph: CNC-Fräsen und -Drehen im ModellbauCNC-Fräsen und -Drehen im Modellbau , Grundlagen - Praxis - Tipps , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160105, Produktform: Kartoniert, Beilage: GEKL, Autoren: Selig, Christoph, Seitenzahl/Blattzahl: 240, Abbildungen: 266 Abbildungen, Fachschema: CNC~Fertigungstechnik / Fräsen~Fräsen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau und Werkstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth Verlag fr Technik und Handwerk neue Medien GmbH, Länge: 231, Breite: 167, Höhe: 12, Gewicht: 437, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
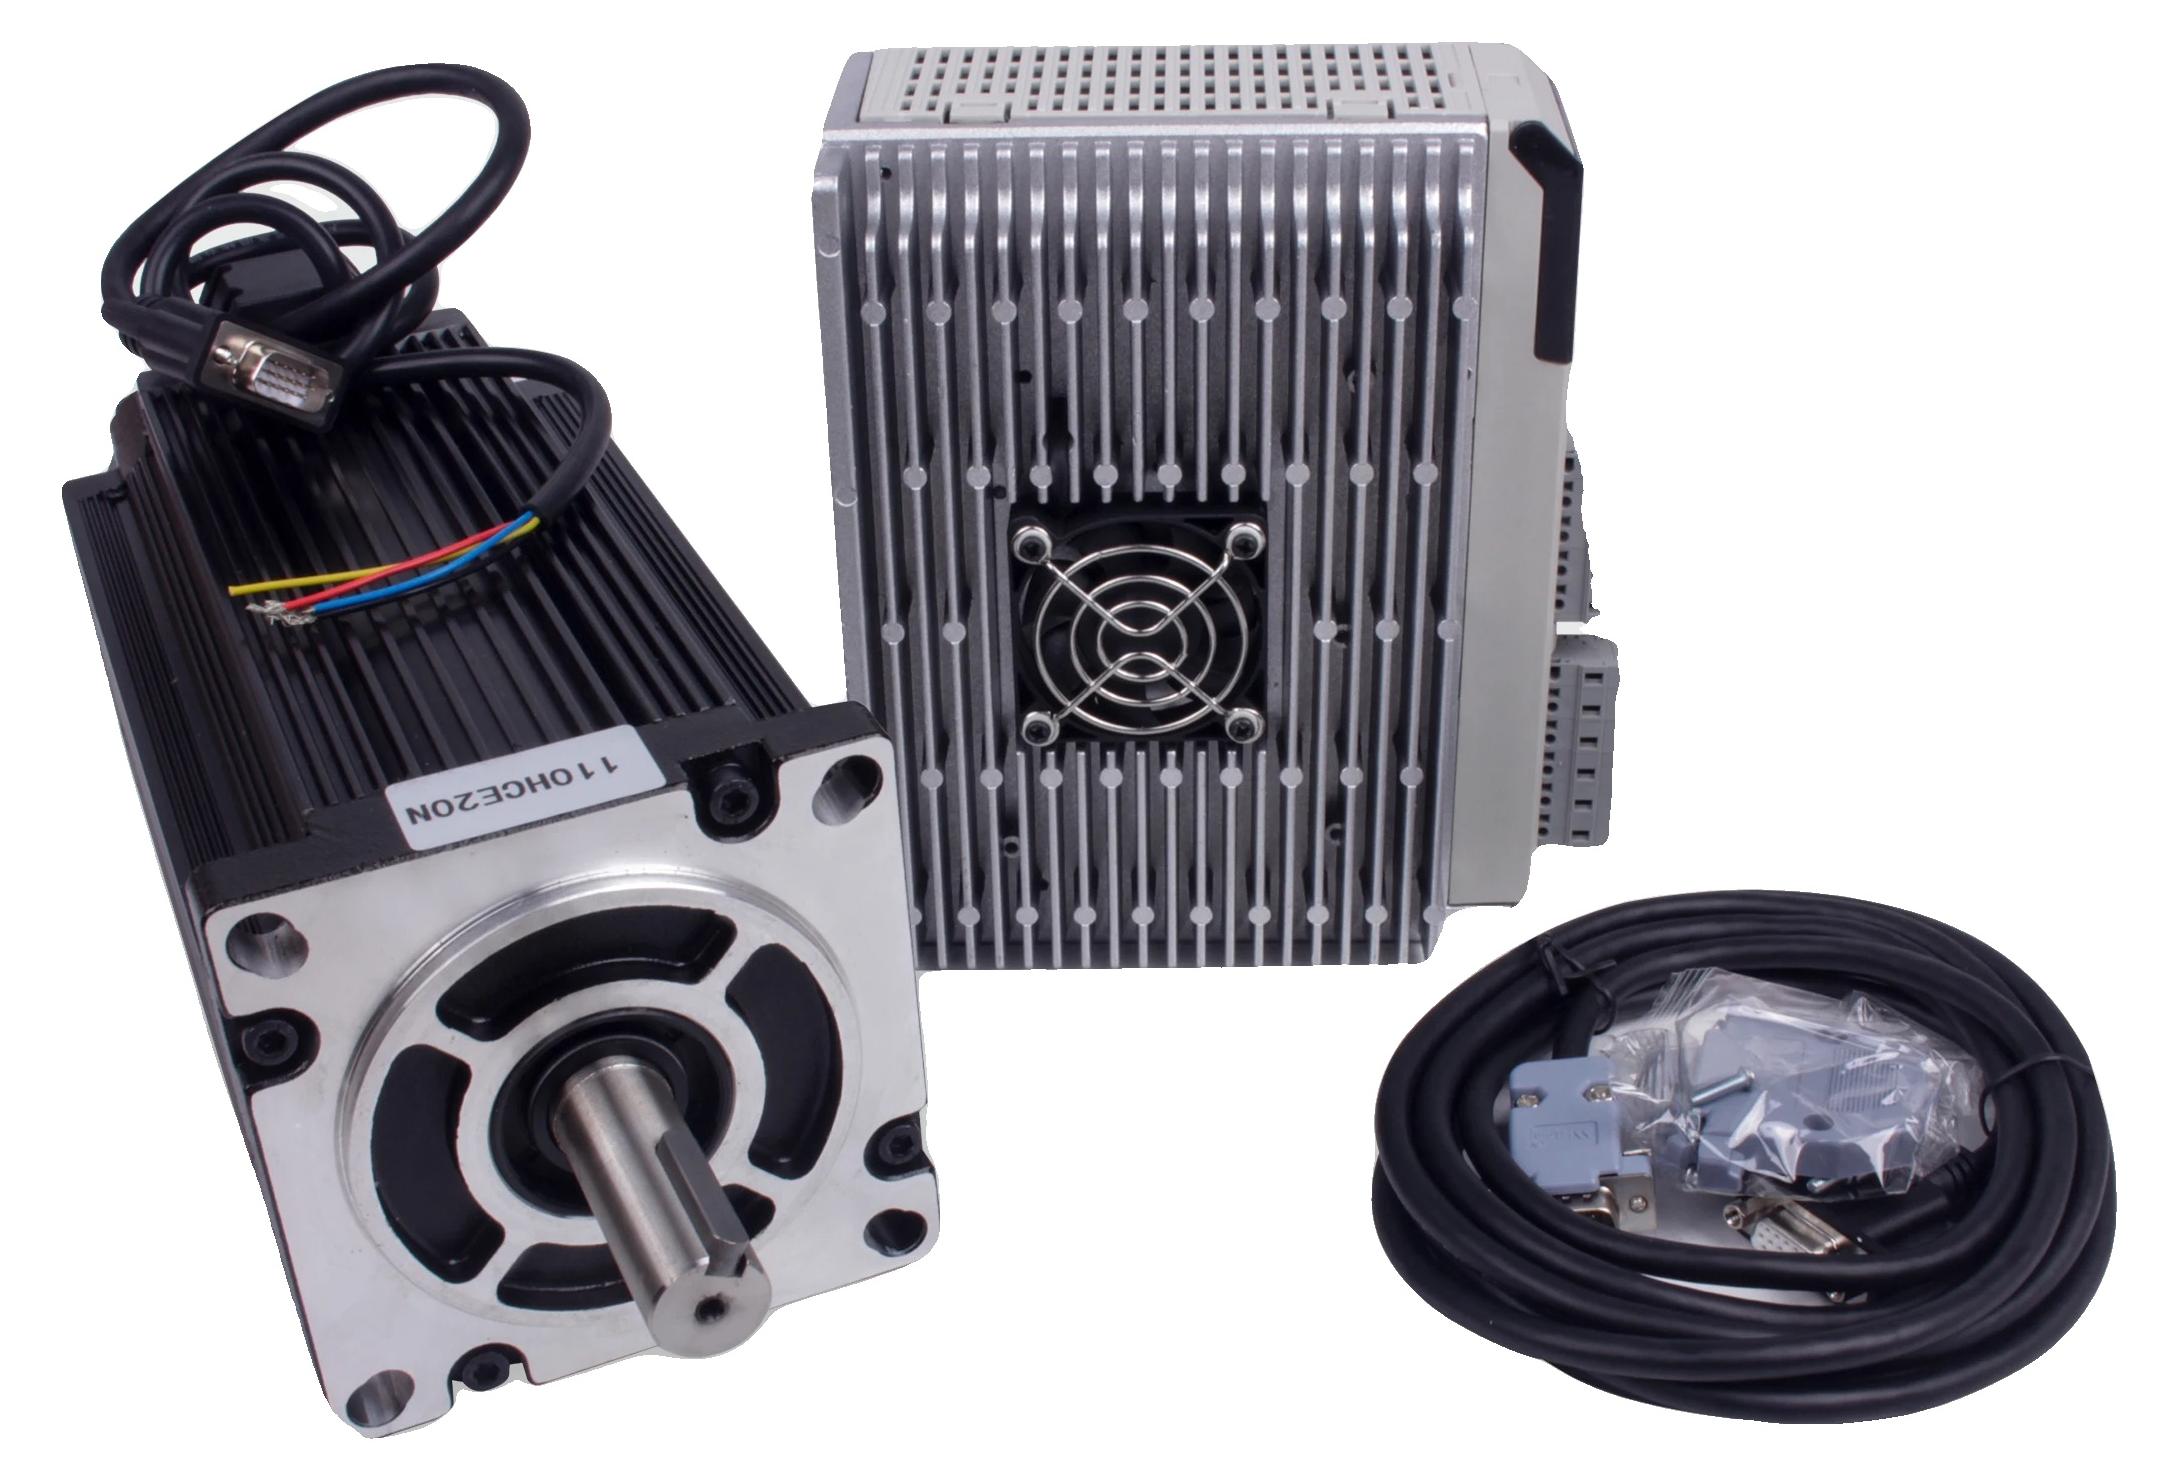
Geschlossener Regelmotor, 20N.m Haltemoment, Kompatibilität mit CNC-Fräsen, 20N.m Kitverbesserte leistung: erleben sie überlegene funktionalität mit diesem fortschrittlichen servomotor, der entwickelt wurde, um das risiko von leistungsverlusten, insbesondere bei hohen geschwindigkeiten, zu minimieren.verbesserte drehmoment-effizienz: genießen sie einen zuverlässigen betrieb mit hoher drehmomentstabilität, selbst bei erhöhten geschwindigkeiten, ideal für anspruchsvolle aufgaben.vielseitige anwendungen: nutzen sie diesen motor für eine vielzahl von aufgaben, einschließlich fräsmaschinen und cnc-fräsen, wodurch er an zahlreiche bearbeitungsbedürfnisse anpassbar ist.integrierte überwachungsfunktionen: profitieren sie von integrierten positionsund alarmsignal-ausgängen für verbesserte kontrolle und überwachung, die eine nahtlose integration in ihre systeme ermöglichen. Spezifikation: typ: geschlossener regelservomotormodellnummer: 110hce/hss2260haltemoment: 20n.m (2880ozin)ausgangsstrom: 4,2aspannung: ac150240vschrittwinkel: 1,2 gradphasen: dreiservoantriebstyp: 3phasenhybr640,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
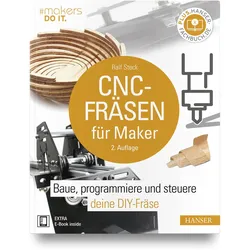
CNC-Fräsen für Maker, Fachbücher von Ralf SteckBaue, programmiere und steuere deine selbstgebaute CNC-Fräse. Bist du ein begeisterter Modellbauer oder eine begeisterte Modellbauerin? Würdest du gerne mal ein Chassis für deine Drohne fertigen? Egal ob aus Holz, Kunststoff oder ähnlichen Materialien - mit einer CNC-Fräse kannst du eine Vielfalt von 2D- oder 3D-Teilen erstellen. In diesem Buch erfährst du alles, was du wissen musst, um eine Open-Source-Fräse zu bauen, zu programmieren und damit deine Wunschobjekte zu fertigen. Schritt für Schritt stellt dir Ralf Steck den Aufbau der 3-Achs-Hobbyfräse Shapeoko vor. Anhand von Fusion 360, Estlcam und GRBL lernst du den kompletten CAD/CAM-Workflow kennen - vom 3D-Modell über den G-Code bis zum gefrästen Gegenstand. Die 2. Auflage berücksichtigt den neuesten Stand der Technik. Folgende Themen erwarten dich: - Aufbau, Funktionsweise und Marktübersicht von Hobby-Fräsen - Der komplette CAD/CAM-Workflow vom 3D-Modell bis zum G-Code - Fräsgrundlagen, Inbetriebnahme und Sicherheitsvorkehrungen: Alles rund um Vorschub, Schnittgeschwindigkeit, Bearbeitungsstrategien und Materialien - Mechanischer und elektrischer Aufbau einer CNC-Selbstbaufräse inklusive Maschinensteuerung und Upgrades wie Absaugung, Motorenaufrüstung, Werkzeuglängentaster und 4. Achse - Viele Praxisbeispiele wie Spantensatz für ein Modellflugzeug, Halterung für eine Malzmühle, Deko-Anhänger, Gravuren, Drehachse für die Fräse und vieles mehr. Wenn du mithilfe einer CNC-Fräse einzigartige Dinge fertigen willst, liefert dir dieses Buch alle notwendigen Skills, um dein eigenes Gerät bauen, programmieren und steuern zu können und damit deine ganz persönlichen Designideen zu realisieren. Systemvoraussetzungen für E-Book: Internet-Verbindung und Adobe-Reader oder Ebook-Reader bzw. Adobe Digital Editions.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnologie in den neunziger Jahren. Werkzeugmaschinen im Wandel, Taschenbuch von Wilfried König, VS Verlag für Sozialwissenschaften,Fertigungstechnologie In Den Neunziger Jahren. Werkzeugmaschinen Im Wandel, Taschenbuch Von Wilfried König, Vs Verlag Für Sozialwissenschaften, 978-3-531-08317-9, Seitenanzahl: 8479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-Fräsen für Maker und Modellbauer, Fachbücher von Christian RattatDas Fachbuch "CNC-Fräsen für Maker und Modellbauer" von Christian Rattat bietet eine umfassende Einführung in die Welt des computergestützten Fräsens. Es richtet sich sowohl an Einsteiger als auch an Fortgeschrittene und vermittelt grundlegende Kenntnisse sowie praktische Tipps zur Nutzung von CNC-Maschinen. Der Autor begleitet die Leser Schritt für Schritt, beginnend mit der Auswahl und dem Aufbau einer Stepcraft-Fräsmaschine bis hin zur Herstellung eigener Werkstücke aus 2D- und 3D-Modellen. Das Buch behandelt die Bearbeitung verschiedener Materialien wie Holz, Acrylglas, CFK und Aluminium und bietet wertvolle Anregungen für weiterführende Projekte. Mit fundiertem Hintergrundwissen und zahlreichen Tricks unterstützt es optimal beim Einstieg in das CNC-Fräsen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selig, Christoph: CNC-Fräsen und -Drehen im ModellbauCNC-Fräsen und -Drehen im Modellbau , Grundlagen - Praxis - Tipps , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160105, Produktform: Kartoniert, Beilage: GEKL, Autoren: Selig, Christoph, Seitenzahl/Blattzahl: 240, Abbildungen: 266 Abbildungen, Fachschema: CNC~Fertigungstechnik / Fräsen~Fräsen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau und Werkstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth Verlag fr Technik und Handwerk neue Medien GmbH, Länge: 231, Breite: 167, Höhe: 12, Gewicht: 437, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Geschlossener Regelmotor, 20N.m Haltemoment, Kompatibilität mit CNC-Fräsen, 20N.m Kitverbesserte leistung: erleben sie überlegene funktionalität mit diesem fortschrittlichen servomotor, der entwickelt wurde, um das risiko von leistungsverlusten, insbesondere bei hohen geschwindigkeiten, zu minimieren.verbesserte drehmoment-effizienz: genießen sie einen zuverlässigen betrieb mit hoher drehmomentstabilität, selbst bei erhöhten geschwindigkeiten, ideal für anspruchsvolle aufgaben.vielseitige anwendungen: nutzen sie diesen motor für eine vielzahl von aufgaben, einschließlich fräsmaschinen und cnc-fräsen, wodurch er an zahlreiche bearbeitungsbedürfnisse anpassbar ist.integrierte überwachungsfunktionen: profitieren sie von integrierten positionsund alarmsignal-ausgängen für verbesserte kontrolle und überwachung, die eine nahtlose integration in ihre systeme ermöglichen. Spezifikation: typ: geschlossener regelservomotormodellnummer: 110hce/hss2260haltemoment: 20n.m (2880ozin)ausgangsstrom: 4,2aspannung: ac150240vschrittwinkel: 1,2 gradphasen: dreiservoantriebstyp: 3phasenhybr640,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.