Domain cncsystems.de kaufen?
Wir ziehen mit dem Projekt
cncsystems.de um.
Sind Sie am Kauf der Domain
cncsystems.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cncsystems.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
CNC-Fräsen für Maker und Modellbauer, Fachbücher von Christian RattatDas Fachbuch "CNC-Fräsen für Maker und Modellbauer" von Christian Rattat bietet eine umfassende Einführung in die Welt des computergestützten Fräsens. Es richtet sich sowohl an Einsteiger als auch an Fortgeschrittene und vermittelt grundlegende Kenntnisse sowie praktische Tipps zur Nutzung von CNC-Maschinen. Der Autor begleitet die Leser Schritt für Schritt, beginnend mit der Auswahl und dem Aufbau einer Stepcraft-Fräsmaschine bis hin zur Herstellung eigener Werkstücke aus 2D- und 3D-Modellen. Das Buch behandelt die Bearbeitung verschiedener Materialien wie Holz, Acrylglas, CFK und Aluminium und bietet wertvolle Anregungen für weiterführende Projekte. Mit fundiertem Hintergrundwissen und zahlreichen Tricks unterstützt es optimal beim Einstieg in das CNC-Fräsen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selig, Christoph: CNC-Fräsen und -Drehen im ModellbauCNC-Fräsen und -Drehen im Modellbau , Grundlagen - Praxis - Tipps , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160105, Produktform: Kartoniert, Beilage: GEKL, Autoren: Selig, Christoph, Seitenzahl/Blattzahl: 240, Abbildungen: 266 Abbildungen, Fachschema: CNC~Fertigungstechnik / Fräsen~Fräsen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau und Werkstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth Verlag fr Technik und Handwerk neue Medien GmbH, Länge: 231, Breite: 167, Höhe: 12, Gewicht: 437, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
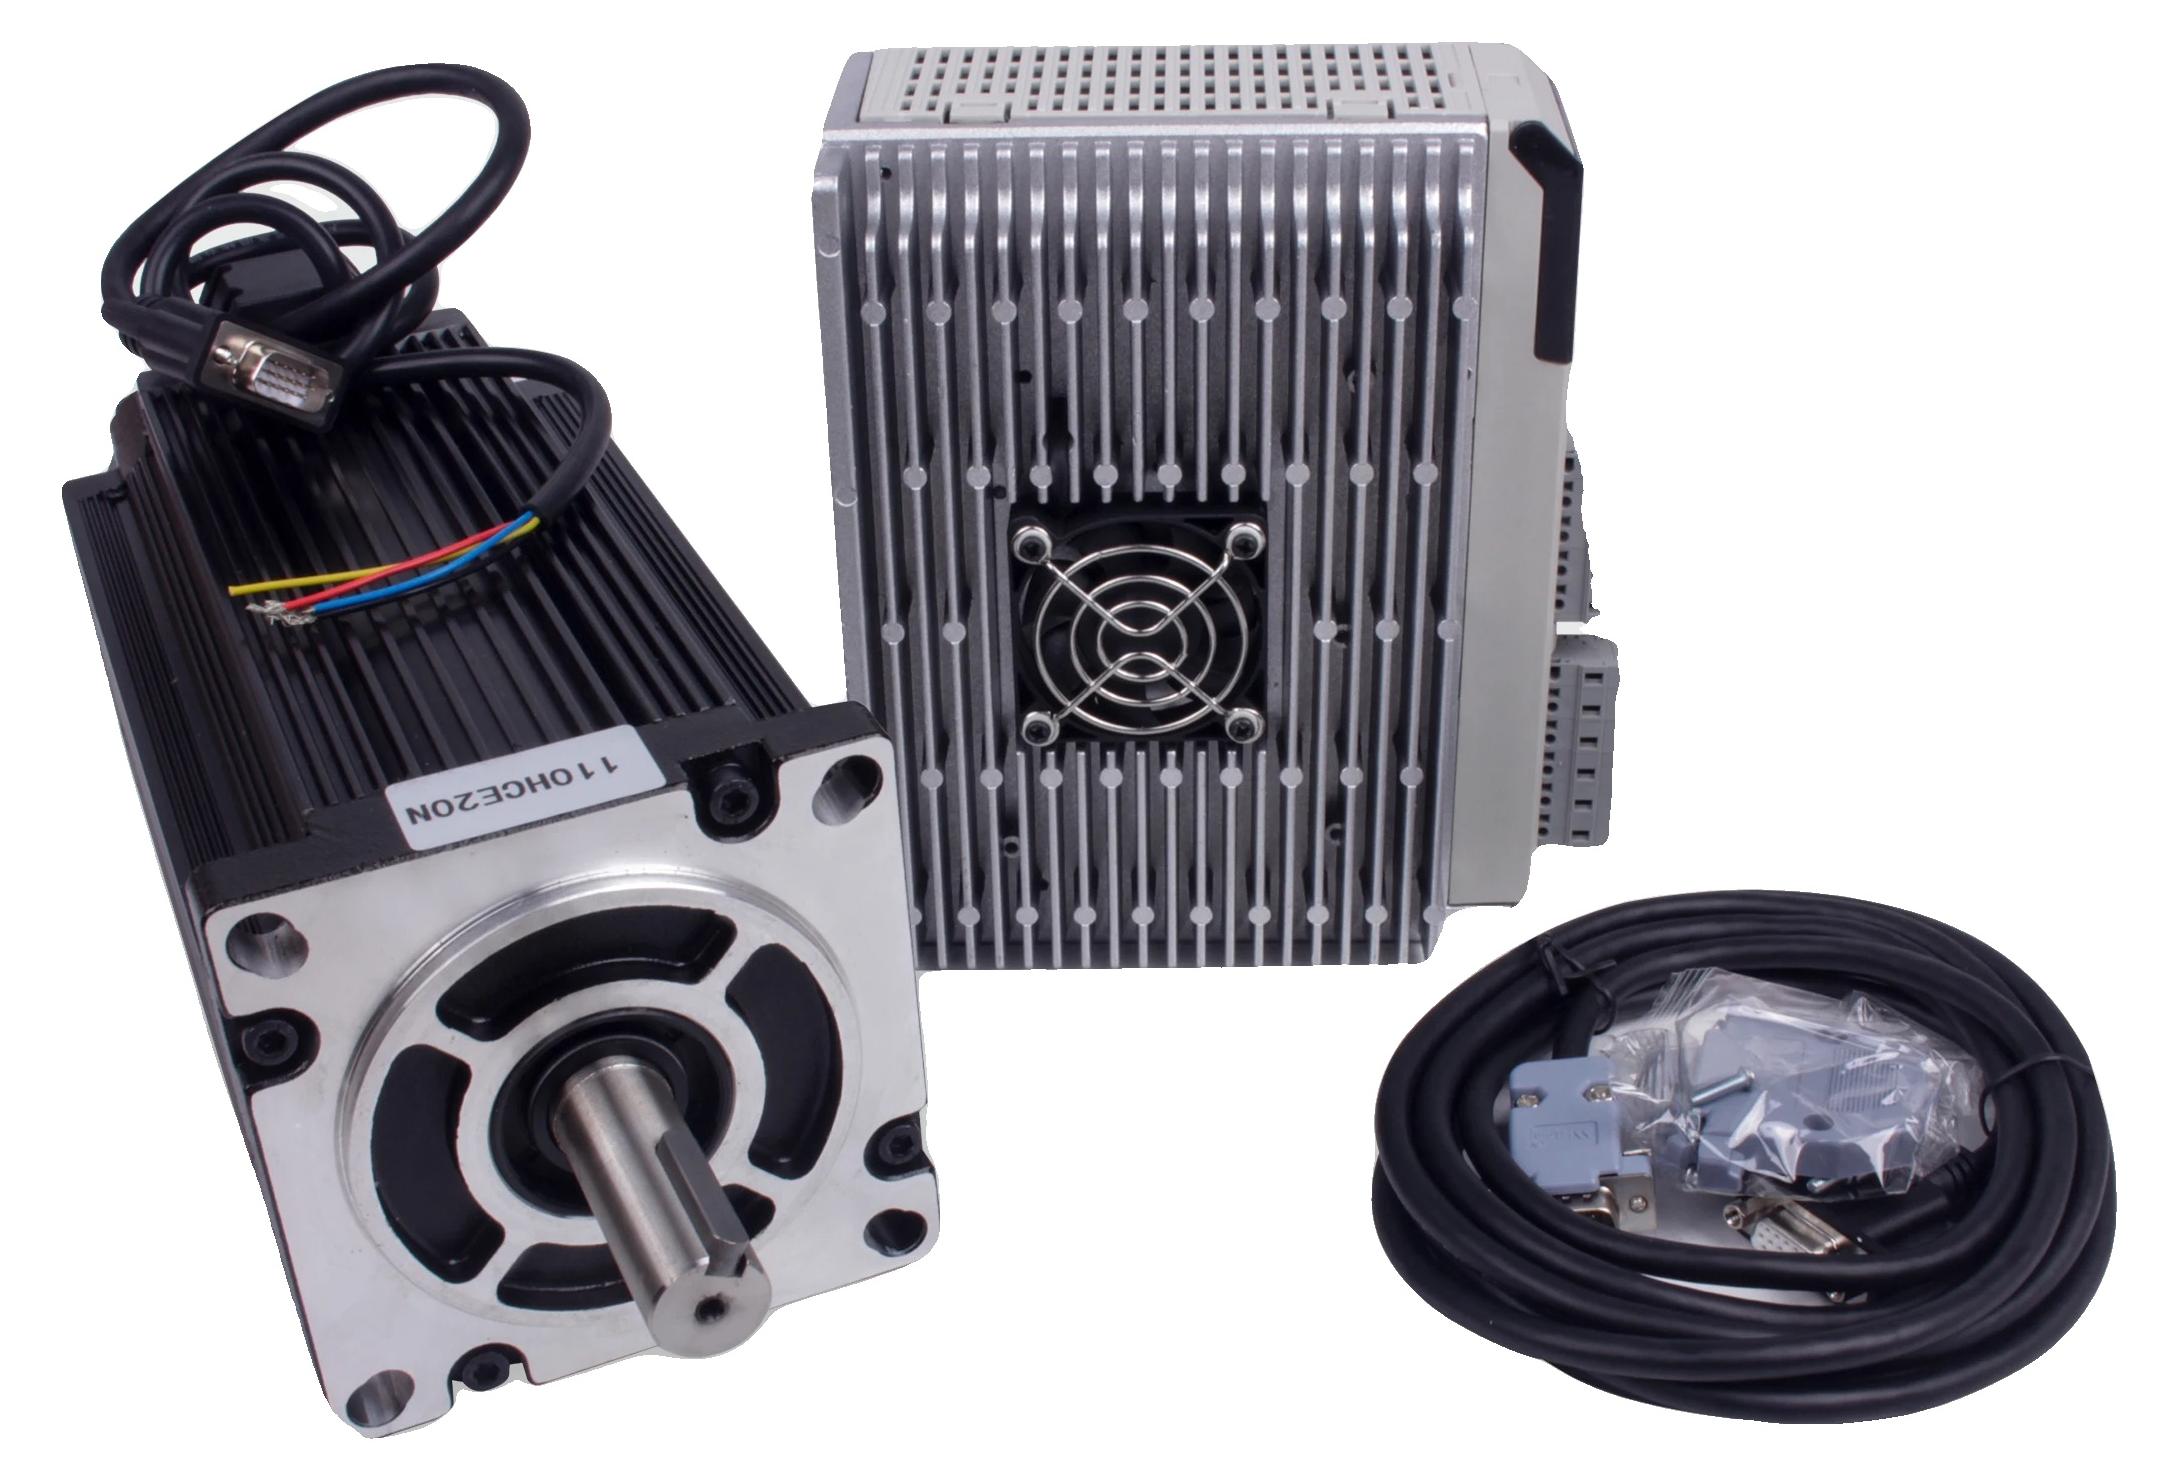
Geschlossener Regelmotor, 20N.m Haltemoment, Kompatibilität mit CNC-Fräsen, 20N.m Kitverbesserte leistung: erleben sie überlegene funktionalität mit diesem fortschrittlichen servomotor, der entwickelt wurde, um das risiko von leistungsverlusten, insbesondere bei hohen geschwindigkeiten, zu minimieren.verbesserte drehmoment-effizienz: genießen sie einen zuverlässigen betrieb mit hoher drehmomentstabilität, selbst bei erhöhten geschwindigkeiten, ideal für anspruchsvolle aufgaben.vielseitige anwendungen: nutzen sie diesen motor für eine vielzahl von aufgaben, einschließlich fräsmaschinen und cnc-fräsen, wodurch er an zahlreiche bearbeitungsbedürfnisse anpassbar ist.integrierte überwachungsfunktionen: profitieren sie von integrierten positionsund alarmsignal-ausgängen für verbesserte kontrolle und überwachung, die eine nahtlose integration in ihre systeme ermöglichen. Spezifikation: typ: geschlossener regelservomotormodellnummer: 110hce/hss2260haltemoment: 20n.m (2880ozin)ausgangsstrom: 4,2aspannung: ac150240vschrittwinkel: 1,2 gradphasen: dreiservoantriebstyp: 3phasenhybr640,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
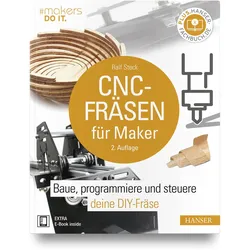
CNC-Fräsen für Maker, Fachbücher von Ralf SteckBaue, programmiere und steuere deine selbstgebaute CNC-Fräse. Bist du ein begeisterter Modellbauer oder eine begeisterte Modellbauerin? Würdest du gerne mal ein Chassis für deine Drohne fertigen? Egal ob aus Holz, Kunststoff oder ähnlichen Materialien - mit einer CNC-Fräse kannst du eine Vielfalt von 2D- oder 3D-Teilen erstellen. In diesem Buch erfährst du alles, was du wissen musst, um eine Open-Source-Fräse zu bauen, zu programmieren und damit deine Wunschobjekte zu fertigen. Schritt für Schritt stellt dir Ralf Steck den Aufbau der 3-Achs-Hobbyfräse Shapeoko vor. Anhand von Fusion 360, Estlcam und GRBL lernst du den kompletten CAD/CAM-Workflow kennen - vom 3D-Modell über den G-Code bis zum gefrästen Gegenstand. Die 2. Auflage berücksichtigt den neuesten Stand der Technik. Folgende Themen erwarten dich: - Aufbau, Funktionsweise und Marktübersicht von Hobby-Fräsen - Der komplette CAD/CAM-Workflow vom 3D-Modell bis zum G-Code - Fräsgrundlagen, Inbetriebnahme und Sicherheitsvorkehrungen: Alles rund um Vorschub, Schnittgeschwindigkeit, Bearbeitungsstrategien und Materialien - Mechanischer und elektrischer Aufbau einer CNC-Selbstbaufräse inklusive Maschinensteuerung und Upgrades wie Absaugung, Motorenaufrüstung, Werkzeuglängentaster und 4. Achse - Viele Praxisbeispiele wie Spantensatz für ein Modellflugzeug, Halterung für eine Malzmühle, Deko-Anhänger, Gravuren, Drehachse für die Fräse und vieles mehr. Wenn du mithilfe einer CNC-Fräse einzigartige Dinge fertigen willst, liefert dir dieses Buch alle notwendigen Skills, um dein eigenes Gerät bauen, programmieren und steuern zu können und damit deine ganz persönlichen Designideen zu realisieren. Systemvoraussetzungen für E-Book: Internet-Verbindung und Adobe-Reader oder Ebook-Reader bzw. Adobe Digital Editions.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnologie in den neunziger Jahren. Werkzeugmaschinen im Wandel, Taschenbuch von Wilfried König, VS Verlag für Sozialwissenschaften,Fertigungstechnologie In Den Neunziger Jahren. Werkzeugmaschinen Im Wandel, Taschenbuch Von Wilfried König, Vs Verlag Für Sozialwissenschaften, 978-3-531-08317-9, Seitenanzahl: 8479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-Fräsen für Maker und Modellbauer, Fachbücher von Christian RattatDas Fachbuch "CNC-Fräsen für Maker und Modellbauer" von Christian Rattat bietet eine umfassende Einführung in die Welt des computergestützten Fräsens. Es richtet sich sowohl an Einsteiger als auch an Fortgeschrittene und vermittelt grundlegende Kenntnisse sowie praktische Tipps zur Nutzung von CNC-Maschinen. Der Autor begleitet die Leser Schritt für Schritt, beginnend mit der Auswahl und dem Aufbau einer Stepcraft-Fräsmaschine bis hin zur Herstellung eigener Werkstücke aus 2D- und 3D-Modellen. Das Buch behandelt die Bearbeitung verschiedener Materialien wie Holz, Acrylglas, CFK und Aluminium und bietet wertvolle Anregungen für weiterführende Projekte. Mit fundiertem Hintergrundwissen und zahlreichen Tricks unterstützt es optimal beim Einstieg in das CNC-Fräsen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selig, Christoph: CNC-Fräsen und -Drehen im ModellbauCNC-Fräsen und -Drehen im Modellbau , Grundlagen - Praxis - Tipps , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160105, Produktform: Kartoniert, Beilage: GEKL, Autoren: Selig, Christoph, Seitenzahl/Blattzahl: 240, Abbildungen: 266 Abbildungen, Fachschema: CNC~Fertigungstechnik / Fräsen~Fräsen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau und Werkstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth Verlag fr Technik und Handwerk neue Medien GmbH, Länge: 231, Breite: 167, Höhe: 12, Gewicht: 437, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Geschlossener Regelmotor, 20N.m Haltemoment, Kompatibilität mit CNC-Fräsen, 20N.m Kitverbesserte leistung: erleben sie überlegene funktionalität mit diesem fortschrittlichen servomotor, der entwickelt wurde, um das risiko von leistungsverlusten, insbesondere bei hohen geschwindigkeiten, zu minimieren.verbesserte drehmoment-effizienz: genießen sie einen zuverlässigen betrieb mit hoher drehmomentstabilität, selbst bei erhöhten geschwindigkeiten, ideal für anspruchsvolle aufgaben.vielseitige anwendungen: nutzen sie diesen motor für eine vielzahl von aufgaben, einschließlich fräsmaschinen und cnc-fräsen, wodurch er an zahlreiche bearbeitungsbedürfnisse anpassbar ist.integrierte überwachungsfunktionen: profitieren sie von integrierten positionsund alarmsignal-ausgängen für verbesserte kontrolle und überwachung, die eine nahtlose integration in ihre systeme ermöglichen. Spezifikation: typ: geschlossener regelservomotormodellnummer: 110hce/hss2260haltemoment: 20n.m (2880ozin)ausgangsstrom: 4,2aspannung: ac150240vschrittwinkel: 1,2 gradphasen: dreiservoantriebstyp: 3phasenhybr640,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.